
电子储值卡和数字货币区别在哪?日常花销到底用哪个更省心
干预付卡业务十五年了,最近数字货币试点铺开,身边问得最多的一句话就是:"这俩到底有啥不一样?"说实话,很多人把电子储值卡和数字货币混为一谈数字货币与电子储值卡,其实它们的设计逻辑、使用场景、背后撑腰的主体完全不同。
电子储值卡本质是商家或平台发行的预付凭证,你充100块进去,就只能在那个超市、那个连锁店的APP里花。钱进了卡,发行方如果跑了,你基本只能认栽。它更像一张"定额购物券",流通范围被锁死在一家或一个系统里。
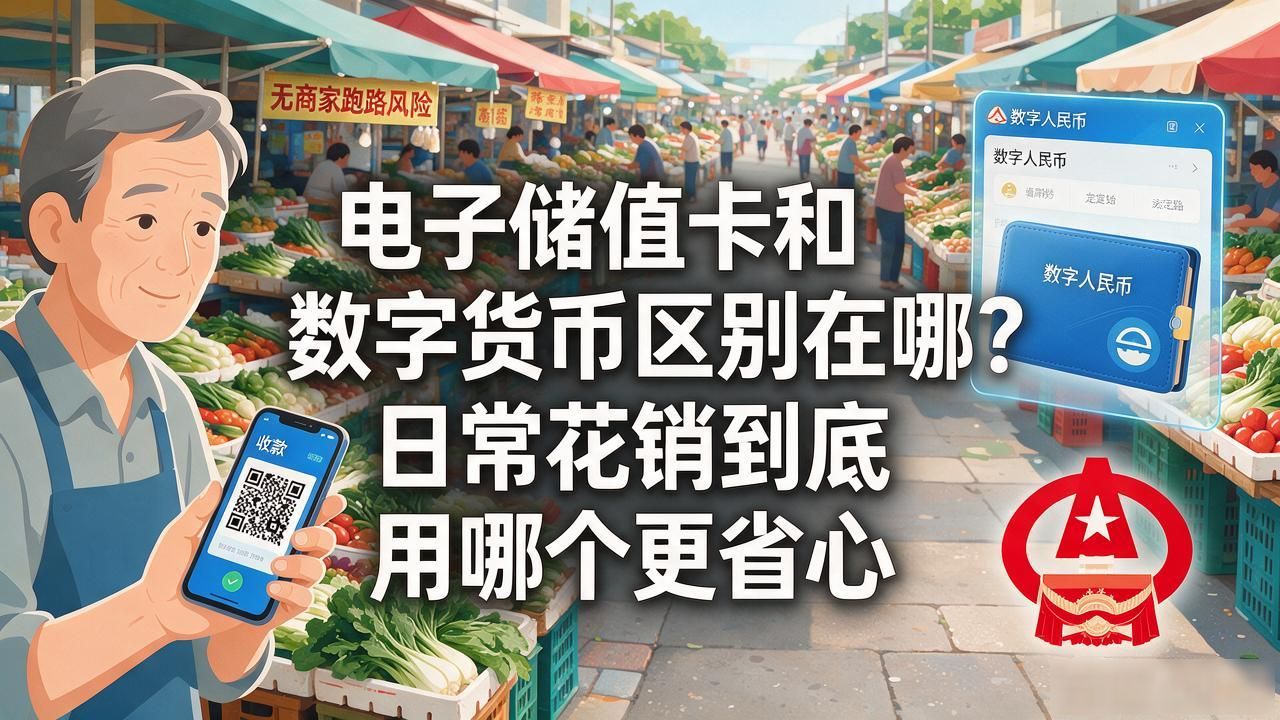
数字货币不一样。央行发的数字人民币,背后是国家信用,跟现金一样是法定货币。你在路边摊扫一下、在菜市场转给邻居、充进公交卡电子储值卡和数字货币区别在哪?日常花销到底用哪个更省心,哪都能用。它没有"商家跑路"这个风险,因为发行方就是央行。从"谁的卡"到"国家的钱",这是最本质的分野。
实际用下来差别更直观。储值卡的余额在商家平台里,注销个APP就找不回来了;数字人民币存在你手机钱包里,跟银行卡绑定,丢了手机挂失就行,钱还在。另外储值卡很多有手续费、有有效期,数字人民币目前不收手续费、不设有效期。
所以下次充话费、交物业费、给老人打零花钱,你是顺手打开储值卡APP,还是切到数字人民币钱包?你更信任"平台里的钱",还是"国家发的钱"?