
央行数字货币真的来了,跟微信支付宝有啥不一样,普通人该注意啥
在银行柜台站了二十年,我见过从交现金到扫码支付的整个变迁。数字人民币不是又一种支付工具,它是现金的数字化形态,地位跟纸币硬币等同。这是理解它所有特性的起点。
很多人把它跟支付宝、微信混为一谈,底层逻辑完全不同。支付宝微信是第三方支付平台,背后是商业银行存款;数字人民币是央行负债。你钱包里一千块数字人民币,安全性跟保险柜里一千块纸币是一个级别,不存在平台跑路的问题。
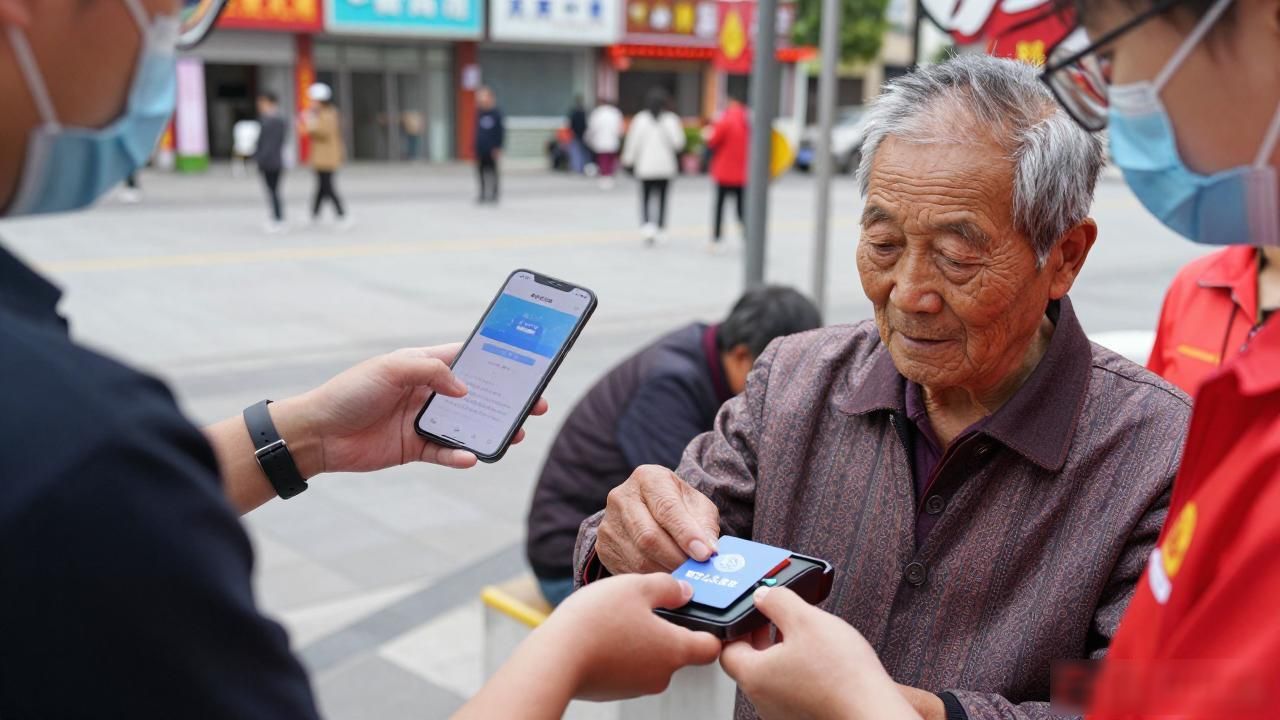
实际体验上央行数字货币真的来了,跟微信支付宝有啥不一样,普通人该注意啥,它支持离线支付,手机没信号、没电都能碰一碰完成交易。我在社区推广时碰到不少老人不会用智能手机,硬钱包就是一张NFC卡片,贴一下POS机就付了,比学扫码容易得多人民币央行的数字货币,对不太会操作手机的人群很友好。
商户端变化更实在。传统刷卡收单经过POS机、银联通道,手续费层层抽成;数字人民币交易零手续费,街边小摊贩、菜市场摊主每一笔都省了。我认识的水果摊老板一天收三四百块,一年能省小两千手续费。
对普通人来说,最该记住的是法定偿付能力。不管平台怎么换、APP怎么升级,钱包里的钱就是央行负债,受法律保护。跟平台余额是两码事——平台倒闭了余额可能打水漂,央行数字货币没有这个风险。