
央行支付体系里的数字货币,跟平时花钱到底有啥不一样
央行搞数字货币这事儿,说白了就是在咱们现有支付体系里多了一双"新眼睛",让钱从发行到花出去,每一步都走得明明白白央行支付体系里的数字货币,跟平时花钱到底有啥不一样,谁也看不见也藏不住。
央行数字货币不是支付宝、微信那种"电子余额"央行支付体系数字货币,它本质是法定货币的数字形态。你存进去的是真金白银,跟你在银行柜台取出来的纸币是同一个东西,只是换了个载体。跟某个平台发给你的信用额度完全不是一回事。
央行支付体系的核心逻辑是"清算"——钱从甲账户到乙账户,中间得过央行那道闸。数字货币把这道闸简化了,点对点直接交割,省掉了银行层层转账的中间环节,到账几乎是秒级的事,跨地区也不收手续费。
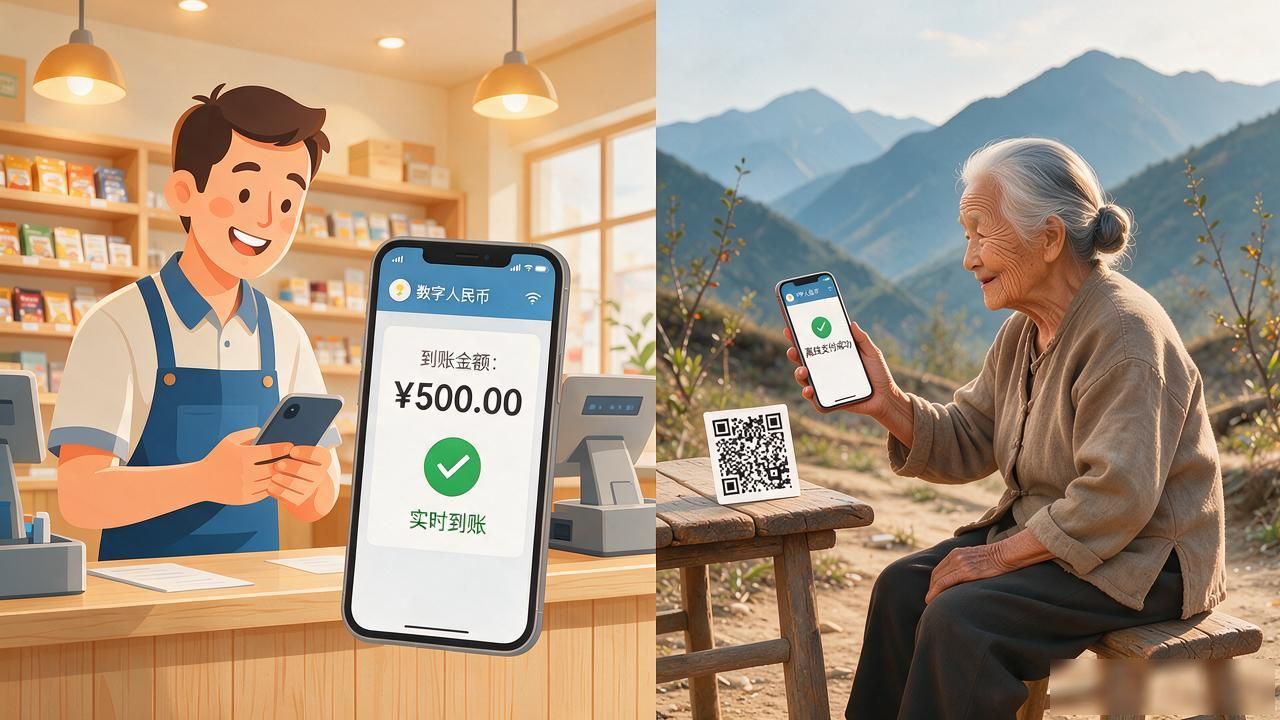
对小商户来说最实在的是:不用再垫资、不用等T+1到账,卖完东西钱立马就到手了。对偏远地区没银行网点的人,一部手机就能完成存取,数字人民币的离线支付哪怕没网也能用,碰一碰就完事。
它也有边界。目前主要替代的是现金流通环节,不是让你把存款全搬进去。大额投资、信贷担保还是走传统银行渠道,数字货币管的是"花出去"那一段,不是整个金融体系的发动机。
干了二十多年清算,头一回觉得"钱"这个字变得这么透明,每一笔都留了痕,却也守了份。