
人行数字货币分级:机构和个人账户有啥区别
央行数字货币采用中心化管理与双层运营体系人行数字货币分级,分级管理是这一架构的核心逻辑。它并非简单的等级划分,而是将发行层、商业银行层和用户层进行严格区分,确保数字法币在流通中既保留国家信用背书,又具备市场灵活性。这种设计从根本上解决了“去中心化”带来的监管盲区,让每一笔交易都可追溯且合规。
在运营实践中,分级制度决定了参与者的准入门槛。大型商业银行作为法定兑换机构,负责对接央行储备账户,承担钱包开立和兑换服务。普通用户则需要通过经批准的机构开立电子钱包,不同安全级别的钱包对应不同的交易限额和功能权限。比如二类钱包可绑定银行卡进行大额支付,而一类钱包则主要用于小额匿名交易,两者在风险隔离上界限清晰。
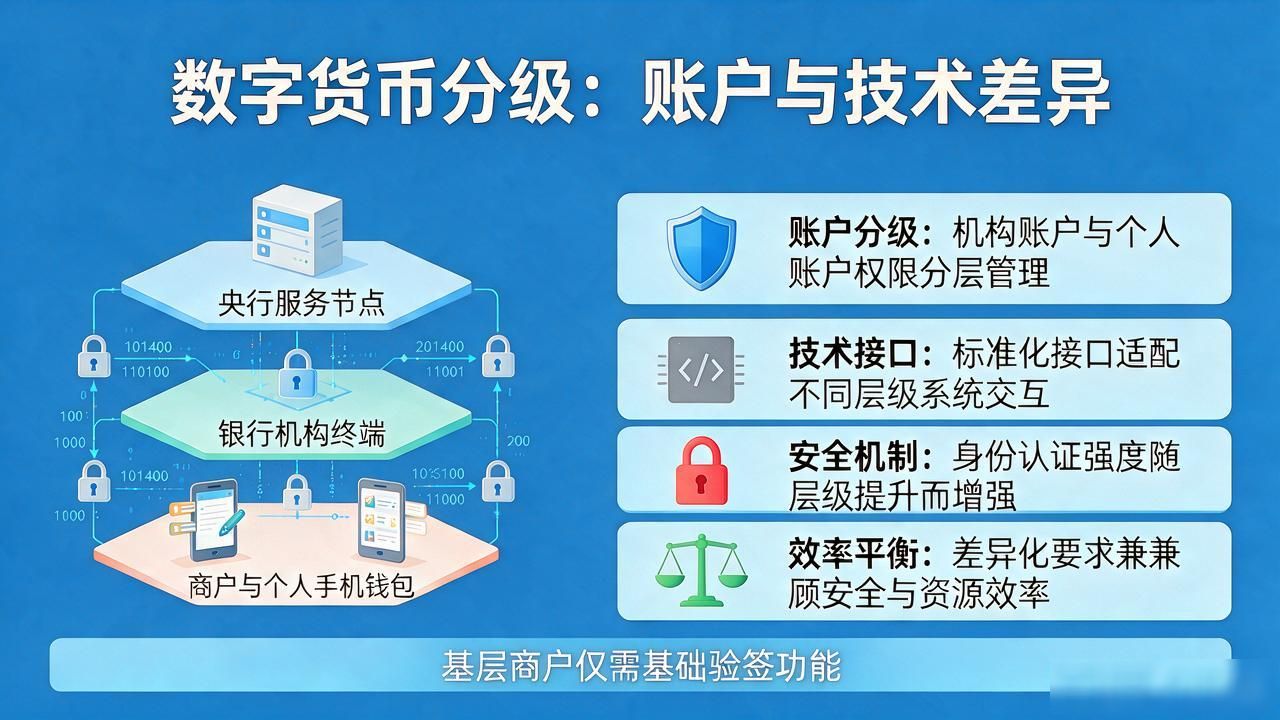
分级还体现在技术接口的标准化上。不同层级的系统通过独立的安全协议交互,身份认证强度随层级提升而增强。基层商户终端只需具备基础验签功能,而清算中心则需部署高强度的数字签名和多重签名机制。这种差异化的技术要求,避免了全系统“一刀切”造成的资源浪费,让金融基础设施在安全性与效率间找到最佳平衡点。
对普通使用者而言,分级意味着支付体验的精细化。高频小额场景下人行数字货币分级:机构和个人账户有啥区别,匿名性保护个人隐私;大额消费或理财时,系统自动触发实名验证。这种动态调节机制让数字人民币既像现金一样便捷,又像银行卡一样可信。机构用户则在反洗钱和合规报告上享受分级带来的便利,无需逐笔上报底层数据,只需关注汇总指标。
这种分级架构还赋予了货币政策精准滴灌的能力。央行可通过特定层级定向投放,观察资金在不同账户层级的流转速度,从而调整流动性供给。相比传统降息降准的“总量调控”,分级体系下的“结构性工具”更直接地作用于实体经济的微观主体,为宏观调控提供了更细腻的操作空间。