
数字货币能救亚太经济吗?普通人的钱包视角
站在普通消费者的角度,我看待亚太方数字货币,核心不是技术多炫酷,而是它能不能让买菜、付房租更省心。目前亚太区各国央行都在试水,但真正落地的场景还很少。我们最关心的其实是:它会不会让老百姓的存款更安全?或者至少,跨边界的转账别那么贵、那么慢。
现在的痛点太明显了。我在新加坡工作,给泰国的家人汇款,手续费扣得人心痛,到账还得等两天。如果亚太方数字货币能搞成统一的结算网络,这笔账算下来亚太方数字货币数字货币能救亚太经济吗?普通人的钱包视角,一年能省好几千块。但这要求背后的金融系统极度稳定,不能出现什么“断网”、“闪退”的尴尬事,否则对普通用户来说就是灾难。
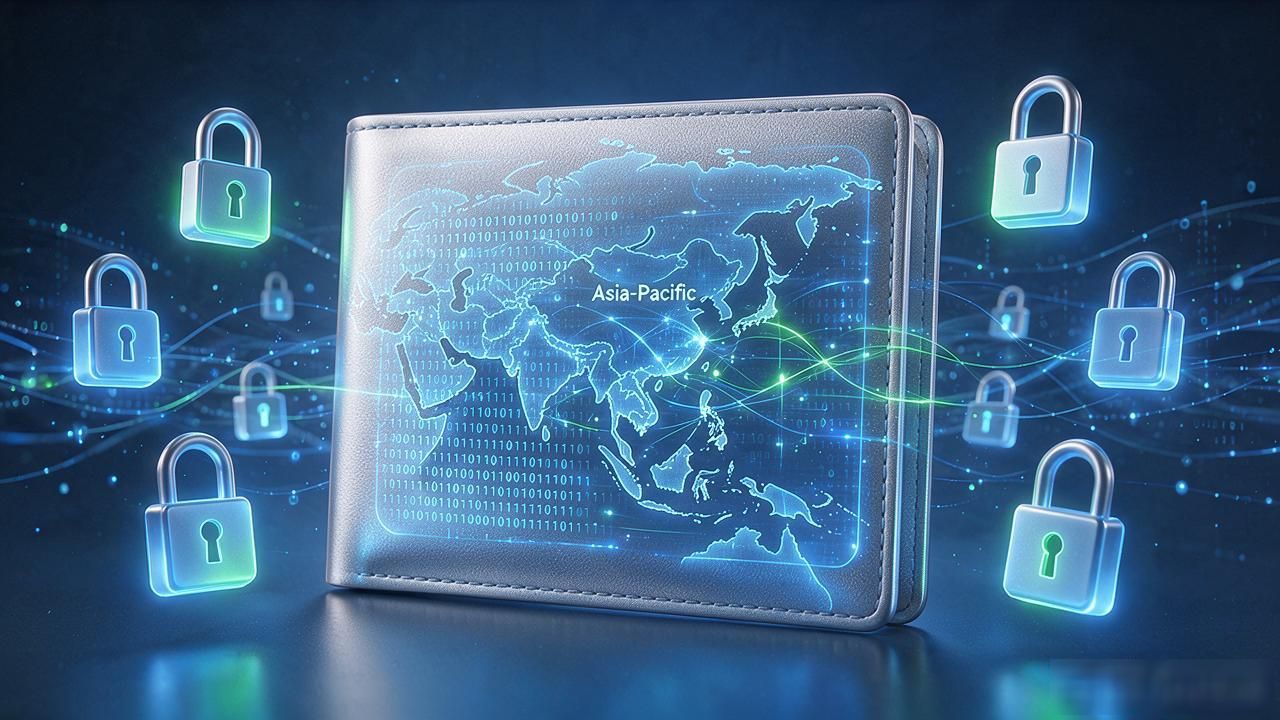
隐私问题也是绕不开的坎。我理解监管需要反洗钱,但完全透明的账本让我感到不安。谁不希望花自己的钱,没人盯着看?希望未来的设计能平衡好监管需求和个人隐私,别把每个人的消费记录都变成裸奔。技术架构上,得有一套可靠的加密手段,确保数据不被随意篡改或泄露。
说到底,技术再牛,用不顺手也是白搭。现在的App太复杂,老人根本不会用。如果推出来,得简单到像发微信红包一样顺手。我期待的是一个“无感”支付:刷个脸,或者碰一下手机,钱就划过去了,不需要我去管什么私钥、助记词这些晦涩的概念。只有门槛降到极致,它才能真正普及。
对普通人而言,最大的希望是它别成为新的“割韭菜”工具。别搞出什么复杂的理财衍生产品,让不懂金融的人也跟着血本无归。就踏踏实实解决支付和结算问题,让货币流通更高效,让大家的钱袋子更踏实,这就足够了。其他的噱头,离我的生活越远越好。