
深圳数字货币落地现状
走在深圳街头,常听人讨论“数字人民币”,不少市民疑惑这是否已全面铺开。作为长期关注金融科技发展的从业者,我发现这座城市在货币数字化进程中的定位非常独特,既非完全封闭,也非盲目超前,而是处于一种动态的试点磨合期,理解其现状需厘清政策红线与现实边界。
很多人误以为在商场刷手机支付就是用了数字货币。实际上,目前深圳市民日常高频使用的仍是微信、支付宝等第三方支付工具深圳数字货币落地现状,底层依托的是商业银行账户体系。真正的数字人民币(e-CNY)由人民银行发行,具备法偿性,但在深圳的消费场景中,它的普及率尚未达到取代传统支付的层级,更多是作为一种补充选项存在。
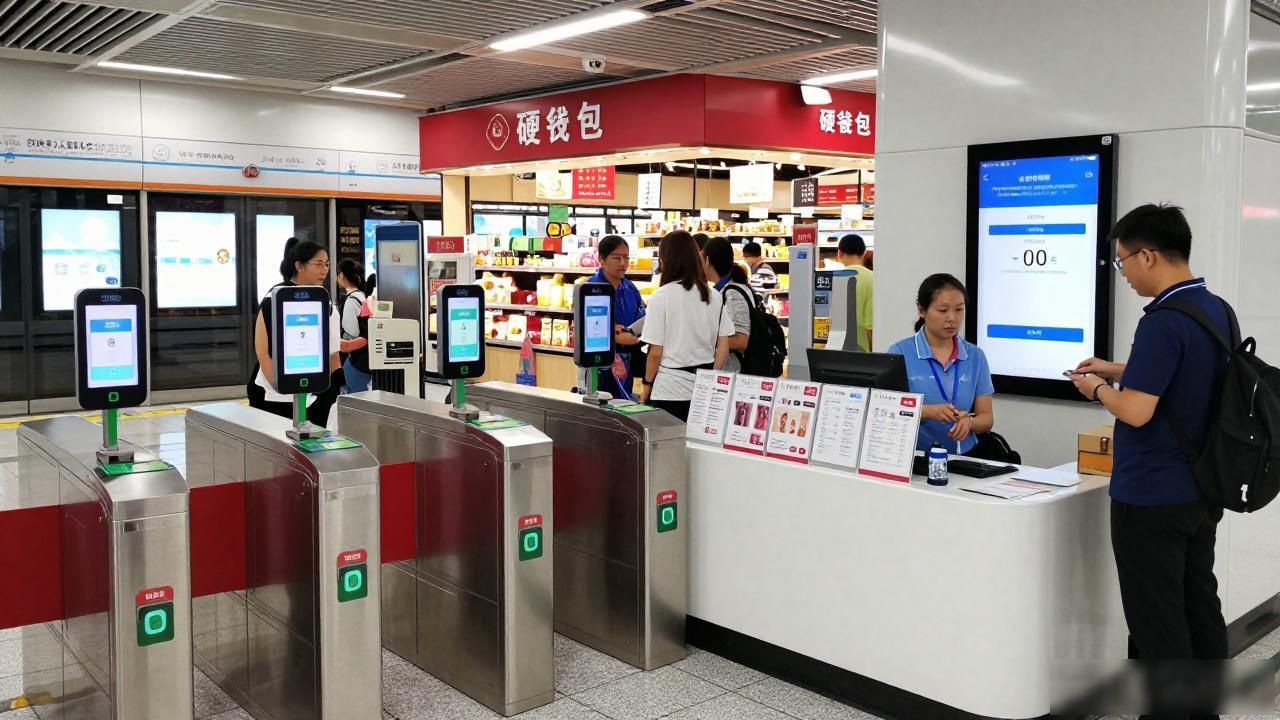
深圳市前海合作区曾率先启动数字人民币试点深圳是否运行数字货币,涵盖交通出行、餐饮消费及政务缴费等领域。你在地铁闸机、部分连锁超市看到“硬钱包”标识,或是在政务平台使用数字钱包缴水电费,这才是直接接触到了数字货币的实体应用。这些场景是官方定向推动的结果,而非自然市场行为,因此覆盖面相对集中,并未向全市所有角落无差别渗透。
目前深圳并未出台任何政策要求企业必须接受数字人民币作为唯一或主要结算方式。对于普通消费者而言,它并非“默认开启”的状态,而是需要主动安装专门的APP或硬件钱包才能使用。商家端的接入也遵循自愿原则,尽管许多大型商超和公共交通系统已开通通道,但大量街边小店仍未部署相关受理设备,这决定了它在日常小额交易中的存在感依然较弱。
判断深圳是否“运行”数字货币,不能只看有没有技术,更要看有没有强制流通力。现阶段,它更像是一个高精尖的金融基础设施项目,服务于特定区域的创新测试与政策落地。对于普通人来说,不必焦虑是否错过了“抢兑”时机,也不必期待它能瞬间颠覆现有的支付习惯,理性看待其作为备用支付手段的定位,才是当下最务实的态度。