
数字货币和电子承兑到底啥关系?做财务的必须搞明白
干了十几年财务,我手上同时管着电子承兑和数字货币试点。很多同行把这两样混为一谈,觉得都是"电子化的钱",其实不是回事情。电子承兑是银行信用背书的远期支付工具,数字货币是央行发行的法币数字形态。搞清楚这俩的边界,资金调配上才能少踩坑。
去年一笔业务:供应商开了张300万电子承兑数字货币和电子承兑,期限180天,到期才拿钱。资金锁了180天,贴现得付银行利息,等于提前花钱买流动性。我们算过,500万半年期的电子承兑,贴现成本6到8万,这才是电子承兑真正的使用成本,小公司算账容易忽略。
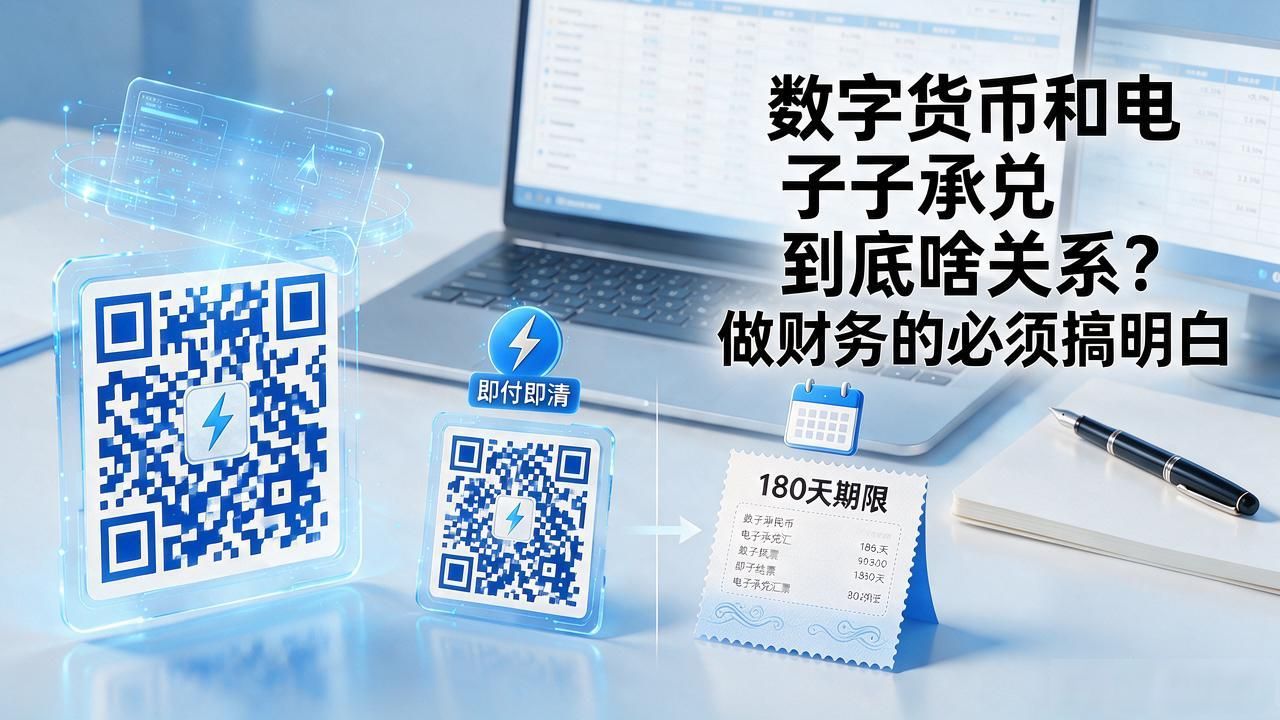
数字货币这边,我们参与数字人民币收款试点。跟电子承兑最大不同:即付即清,没期限、没信用风险、没贴现环节。收到数字人民币,资金实时到账,不存在"180天后才兑现"的问题。现阶段场景有限,主要是零售和政务发放,B2B大额结算还没全面铺开。
两样放一起看:短期应收用电子承兑管数字货币和电子承兑到底啥关系?做财务的必须搞明白,到期前评估要不要贴现;零散收支、小额付款逐步接数字人民币通道,省手续费。两者不冲突,是资金池里不同用途的工具。年底做资金计划,别把电子承兑到期日当现金流到账日,这坑太多同事踩过。
你们公司资金周转上,更依赖电子承兑还是已经用上了数字人民币?