
国内法定数字货币走到哪一步了,试点城市里普通人能不能用上
数字人民币从首批试点到现在,已经铺到全国26个城市和地区。它不是某个App里的余额,而是央行直接发行的法定货币,跟钞票、硬币一个性质。很多人还把它当"电子钱包"理解,其实它不经过任何商业平台,就是钱本身的数字化形态。
我在银行支付条线干了八年,最直观的感受是:试点城市的超市、菜市场、地铁站都能用数字人民币,操作跟扫码差不多,但有个关键区别——断网也能付。双离线支付让手机没信号时碰一碰就能成交,我在苏州亲测过地铁闸机断网演练,两秒刷过去,体验确实比依赖网络的第三方强。
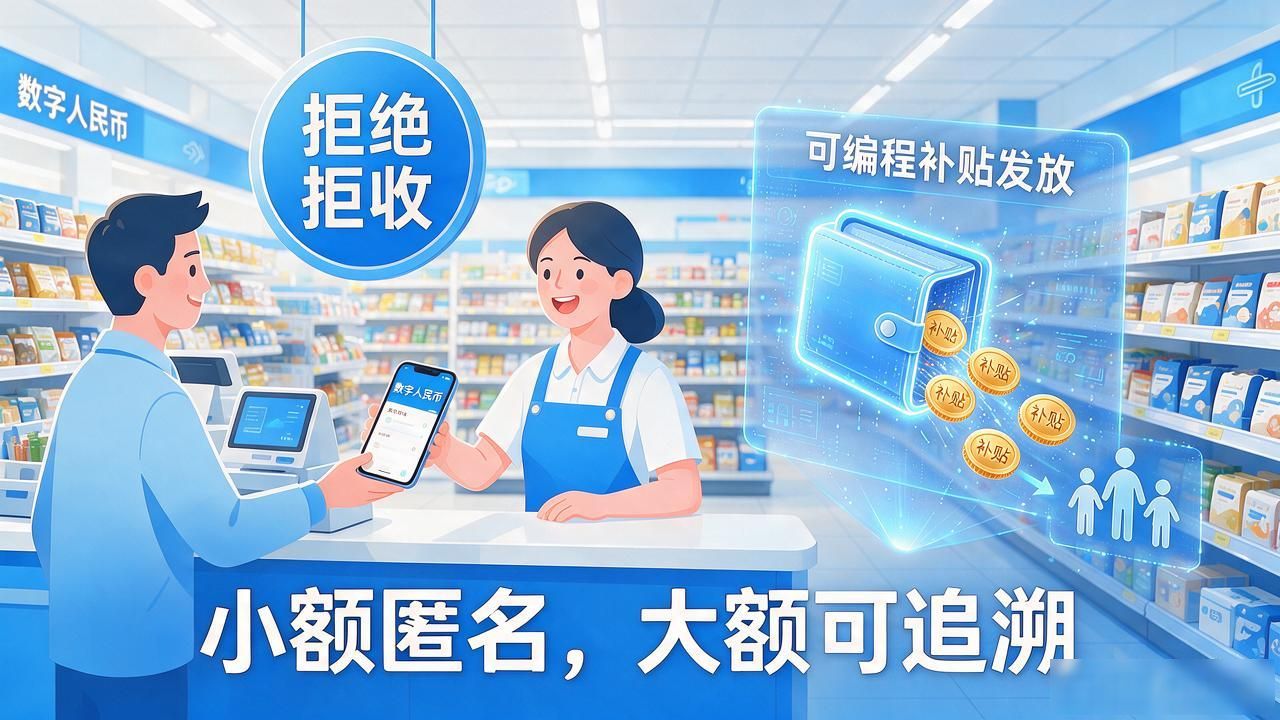
跟商业支付最大的不同在于法偿性——拿纸币没人能拒收国内法定数字货币走到哪一步了,试点城市里普通人能不能用上,数字人民币也一样,商家不能以"只收微信"为由拒绝。再加上可编程功能,发教育补贴时能限定只能买教材,对财政精准发放很实用。隐私这块,小额匿名、大额可追溯,既不伤日常支付自由,也给反洗钱留了口子。
推下去没那么容易。用户端最大的坎是认知,很多人分不清它和支付宝的区别,觉得多装一个App没必要。商户端要改POS、对接新接口,也有成本。跨境方向上,央行正跟国际清算银行合作探索多边央行数字货币桥法定数字货币国内,涉及各国监管协调,进展偏慢。离"人手一个数字钱包"的日常化,估计还得两三年商户渗透期。