
数字面额货币到底怎么用?面额设计和智能合约一次讲透
数字面额货币,说白了就是央行把货币以数字形式发行,每个单位对应明确面额,跟纸币上印的"1元""100元"一一对应。
数字人民币面额从1元到100元数字面额货币到底怎么用?面额设计和智能合约一次讲透,和实物纸币完全对齐。我反复测过,1元买杯豆浆、100元付月租,使用场景跟拿现金没区别。央行做这个设计有讲究——面额梯度要覆盖高频小额和低频大额两类交易,不同消费层级的用户拿起来就能花,不用换算。
真正区别于纸币的是可编程性。教育补贴1000元通过智能合约锁死用途,只能买课本和文具,超市买零食的商户根本收不到。我参与试点时见过一个案例:农村养老津贴按周到账,面额精确到50元这个最小单位,中间截留被彻底杜绝。
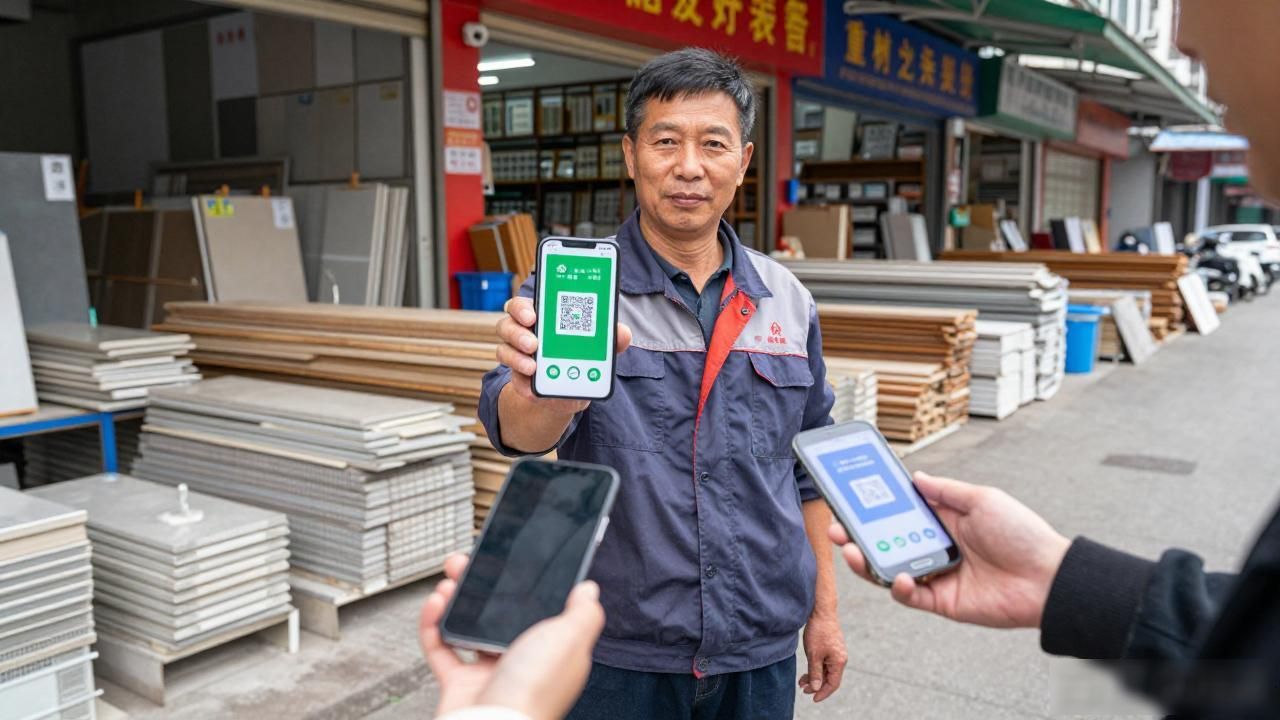
央行直接通过数字钱包发放,跳过商业银行中间环节,跟银行存款最本质的差异就在这。流通端,双离线支付让两部手机碰一碰就完成转账,地下车库没信号照样能用。我在重庆建材市场实测数字面额货币,数字面额收款码比找零还快,老板说这活儿省心太多了。
跨境场景下,数字面额货币能实现点对点即时清算。mBridge项目里,中、泰、阿、巴林四国央行用各自数字币种做实时汇率结算,过去SWIFT体系两三天到账的汇款压到几秒。不过隐私和安全始终是难题,匿名钱包和可追溯审计的平衡还在反复调。
你觉得数字面额货币全面推开后,钱包里的现金会彻底消失吗?