
数字人民币的法律边界到底在哪,普通人每天花钱时最容易忽略什么
数字人民币的法律依据散在《中国人民银行法》《反洗钱法》《个人信息保护法》里,没有一部专门法。我执业八年做金融合规,最常被问的:这东西到底归哪条管。答案很明确——它是中国人民银行发行的法定货币,跟纸币一样具有法偿性,任何单位和个人不得拒绝。
别把它只当"电子纸币"。数字人民币走"可控匿名"双轨制:小额交易对商户匿名,大额和异常交易央行看得清。你的支付记录、设备指纹一旦入库,就受《个人信息保护法》约束。《数字人民币条例》草案里,数据出境和第三方共享边界争议最大,商户拿数据做精准营销,法律上尚无明确授权。
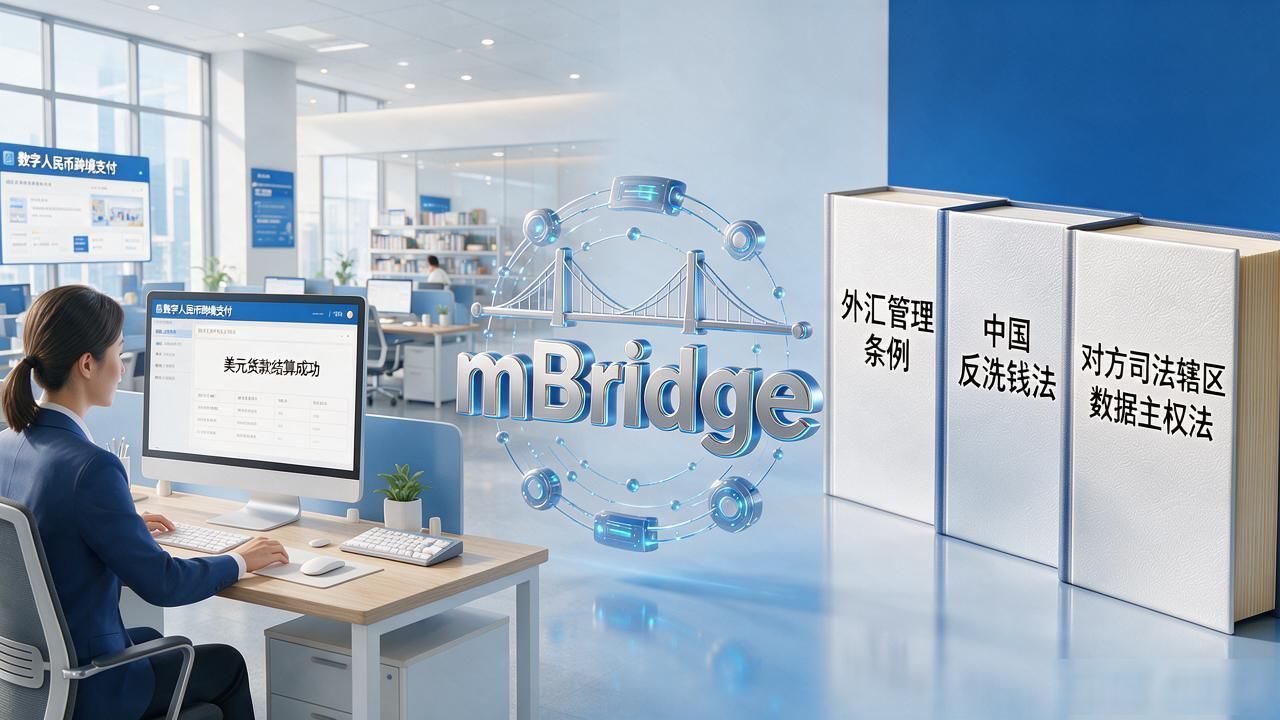
跨境方面,2023年试点落地后,适用《外汇管理条例》加各试点城市细则。境外机构接入mBridge多边央行数字货币桥后,你的跨境转账可能同时受中国反洗钱法和对方司法辖区数据主权法管辖。广州一家小外贸公司用数字人民币收美元货款,合规成本比想象中高。
落到日常人民币数字货币的法律,我提醒客户几件事:钱包里的钱不是存款数字人民币的法律边界到底在哪,普通人每天花钱时最容易忽略什么,是央行负债,没有存款保险上限,安全性反而更高;商户被强制绑定实名收款,拒绝可能违反反洗钱义务;数字人民币不等于电子支付,支付宝微信是支付工具,它是货币本身,法律性质完全不同。