
数字货币大额支付到底怎么操作,做跨境结算的企业别再只看电汇了
做了八年跨境贸易的财务结算,数字货币大额支付这两年真正跑进了业务。央行跨境结算试点在几条走廊通了数字货币大额支付,五百万美元级货款,过去电汇两三天、扣掉近千美元手续费,现在走数字人民币通道,到账压缩到分钟级,费率降到三分之一。不是演示,是跑在合同上的。
实操中真正卡人的是银行端的账户对接和身份认证。目前试点主要走B2B法人账户,中小外贸公司要完成企业实名备案、贸易合同上传、报关单匹配,全套流程在三家银行里体验都差不多。很多公司就卡在备案这一环数字货币大额支付到底怎么操作,做跨境结算的企业别再只看电汇了,资料不齐,支付链条直接走不下去。
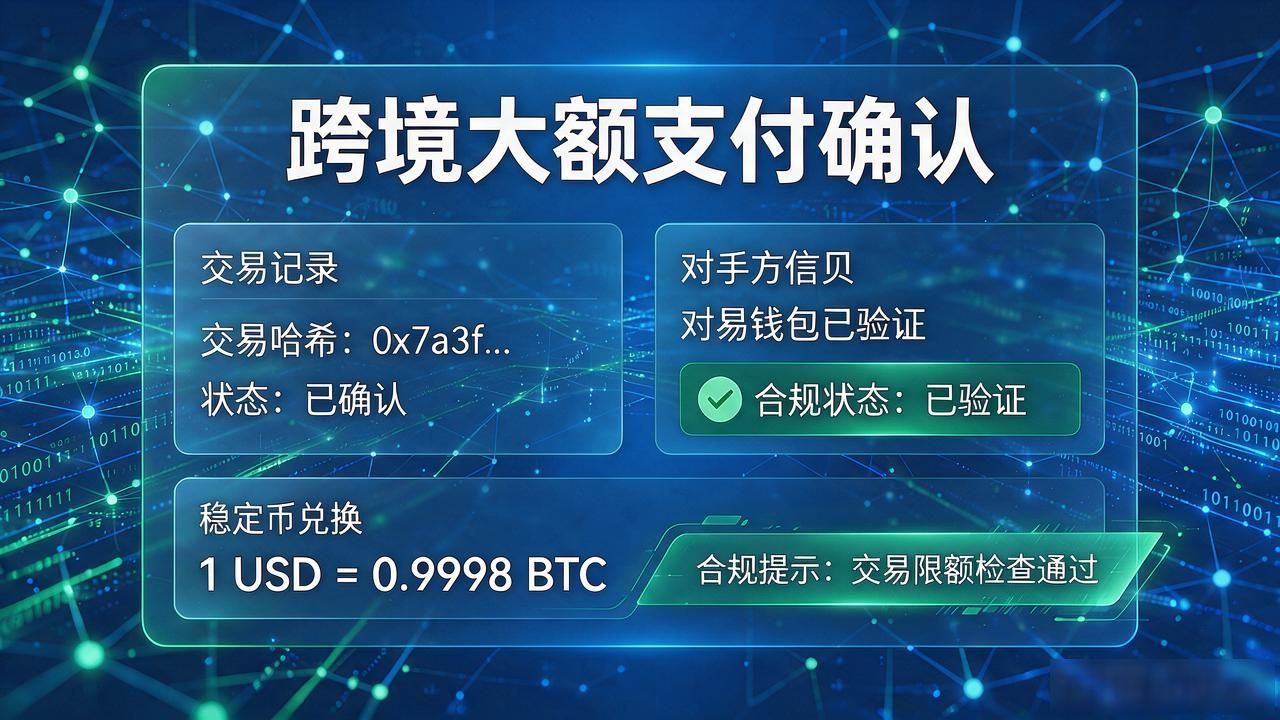
安全层面,每笔交易上链可追溯,篡改在技术上基本不可能。但落地中真正让人盯紧的是对手方钱包的合规状态。我见过一笔两百万欧元尾款,对方钱包所在辖区临时收紧政策,资金在链上冻了十四个小时才释放。中间涉及的稳定币兑换环节,汇率和合规风险全挤在那几分钟里。
给准备接入的企业财务一句实在话:别只盯"多快""多便宜"。真正该反复确认的是收款方在哪个监管辖区、用哪家机构钱包、资金清算走哪条合规通道。三个答案没拿稳,速度再快也是加速一笔有风险的资金流动。试点阶段容错空间有限,慢一步确认比快一步出事强。