
数字货币全面落地,城商行怎么接、难在哪、怎么突围
数字人民币进入推广期,城商行作为服务地方经济的主力军,既要应对接入、运营、风控的多重压力,也藏着差异化突围的口子。这篇文章把难处和机会掰开了说。
城商行科技底子薄,核心系统老旧,接数字人民币的硬钱包、智能合约、分账能力,得从底层动刀。试点城市里有几家城商行光适配清算行接口就耗了大半年,人力和预算压力不小,中小城商行更吃力,光招人就要多花两三倍成本。
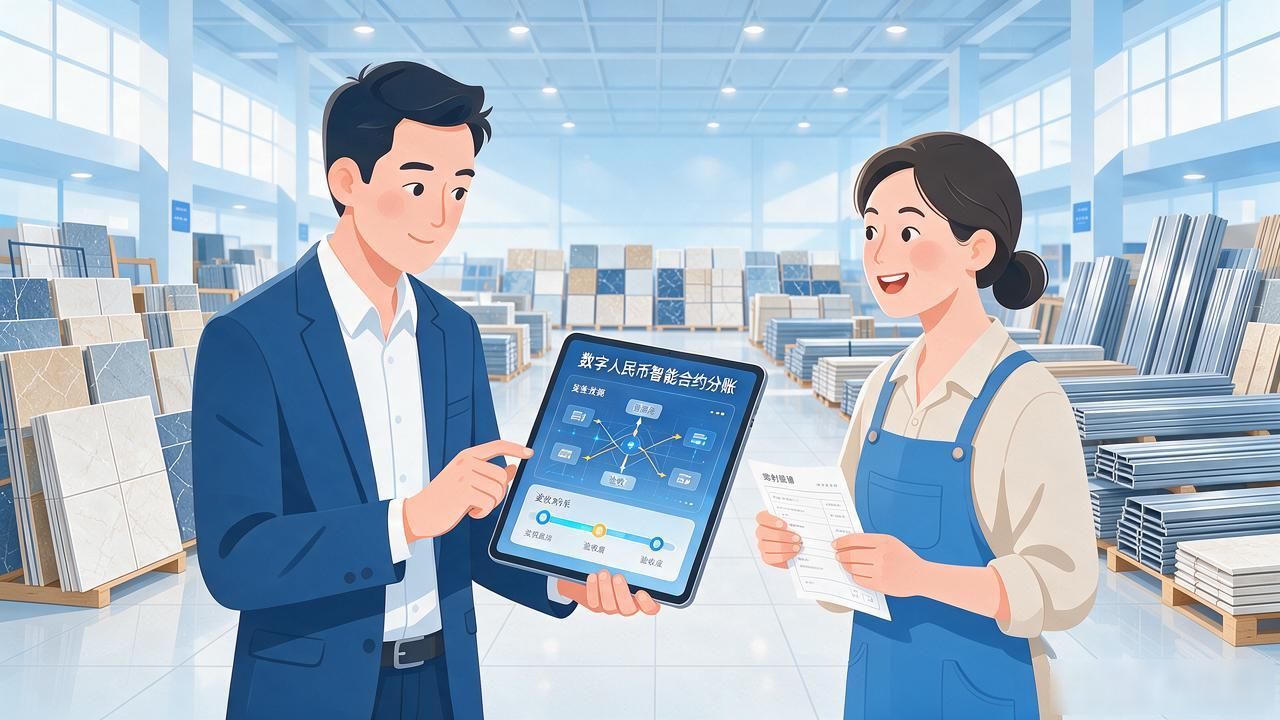
大行抢的是全国性零售收付,城商行该扎进区域产业供应链。一家城商行给本地建材市场做了数字人民币智能合约分账,工地材料款按验收节点自动划转,商户周转快了数字货币全面落地,城商行怎么接、难在哪、怎么突围,银行也顺势锁住了沉淀资金,比单纯拉存款强得多。
数字人民币匿名与可追溯并存,城商行数据治理能力跟不上就容易踩坑。反洗钱监测、跨境支付合规这些活儿,对年营收不过百亿的城商行来说,投入产出比很难算平,监管要求却还在逐年加码,压力实打实。
务实路径是别贪大,跟清算行和头部科技公司合作,把场景做透比铺技术强。一个城商行抓住本地两三个高频消费场景——社区缴费、校园食堂——比同时上十套系统有用数字货币与城商行,也更容易向股东交代。