
微信中央数字货币和零钱到底有啥区别?普通人别再把两笔钱搞混了
上个月同事老张跟我说,他微信钱包里多了个"数字人民币"的入口,以为又是啥理财陷阱,差点没点进去。其实这就是央行发行的数字人民币,2026年已经在十几个城市常态化使用,微信也正式接入了。说白了,它就是人民币的数字化形态,和你微信里那个"零钱"完全是两码事。
我自己在上海体验了两周,最直观的感受是:坐地铁、逛菜市场,掏出手机扫一下就能用,和扫微信二维码一样丝滑。但有个关键细节很多人忽略了——数字人民币支持离线支付。上个月去郊区爬山,手机没信号,跟队友互相"碰一碰"就付了门票钱,这体验确实比纯靠网络的微信强一大截。你和商家都没网,交易照样能完成。
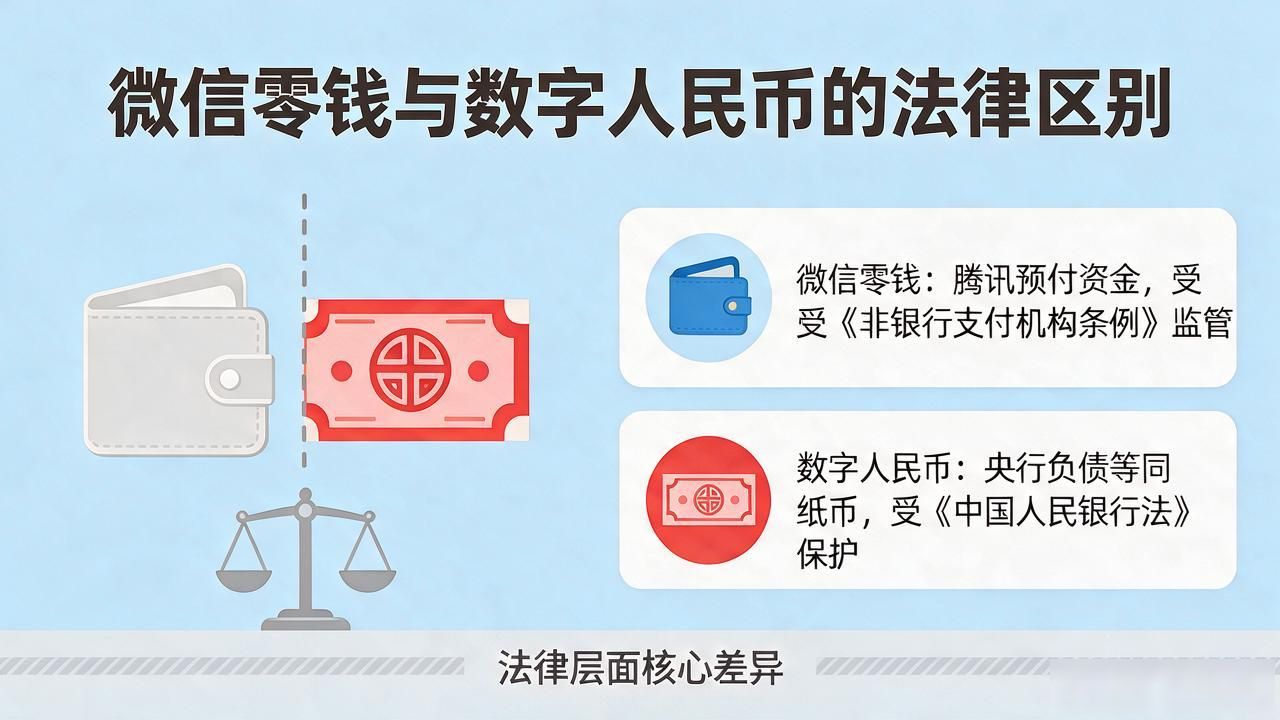
最核心的区别在法律层面。微信零钱充进去的那笔钱,本质是你在腾讯的预付资金,受《非银行支付机构条例》管;数字人民币是央行负债,等同于你手里的纸币,受《中国人民银行法》保护。我查过2025年修订的条例,零钱余额超过五千块的部分还得交风险准备金。零钱是"平台里的钱",数字人民币是"国家发的钱",安全等级根本不在一个量级。
对咱们普通人来说微信中央数字货币和零钱到底有啥区别?普通人别再把两笔钱搞混了,最实际的一点是:数字人民币目前不产生利息,跟零钱通、余额宝那套理财逻辑不同。它的定位就是电子现金,方便、小额匿名。我现在的习惯是每月工资到账后留两三千块进数字人民币钱包微信中央数字货币,日常买菜、打车用它,大额消费还是走银行卡和零钱通,两套系统各管各的,省心。