
农商行推数字货币,对散户有啥影响?
近期多家农商行接入数字人民币试点,这并非简单的技术升级,而是基层金融生态的重构。农商行深耕县域,服务对象多为农户和小微商户,数字货币的引入让原本分散的金融触角变得清晰可见。
红包发放与农资补贴是数字货币下沉应用的关键场景之一。过往各类惠农资金主要通过传统银行转账渠道层层流转,过程繁琐且效率低下,还容易出现资金被截留挪用的情况,难以切实落到农户手中。
如今借助区块链智能合约的技术手段农商行数字货币,各类补贴资金能够实现精准直达农户的数字钱包,确保每一分惠农资金都能用在农户生产经营的刀刃上,从根本上解决了惠农资金落地“最后一公里”的核心痛点。
对于街边的小卖部和郊野的农家乐,日常经营中免不了处理不少琐碎事务,数字钱包的应用恰好免去了它们繁琐的记账和对账过程。
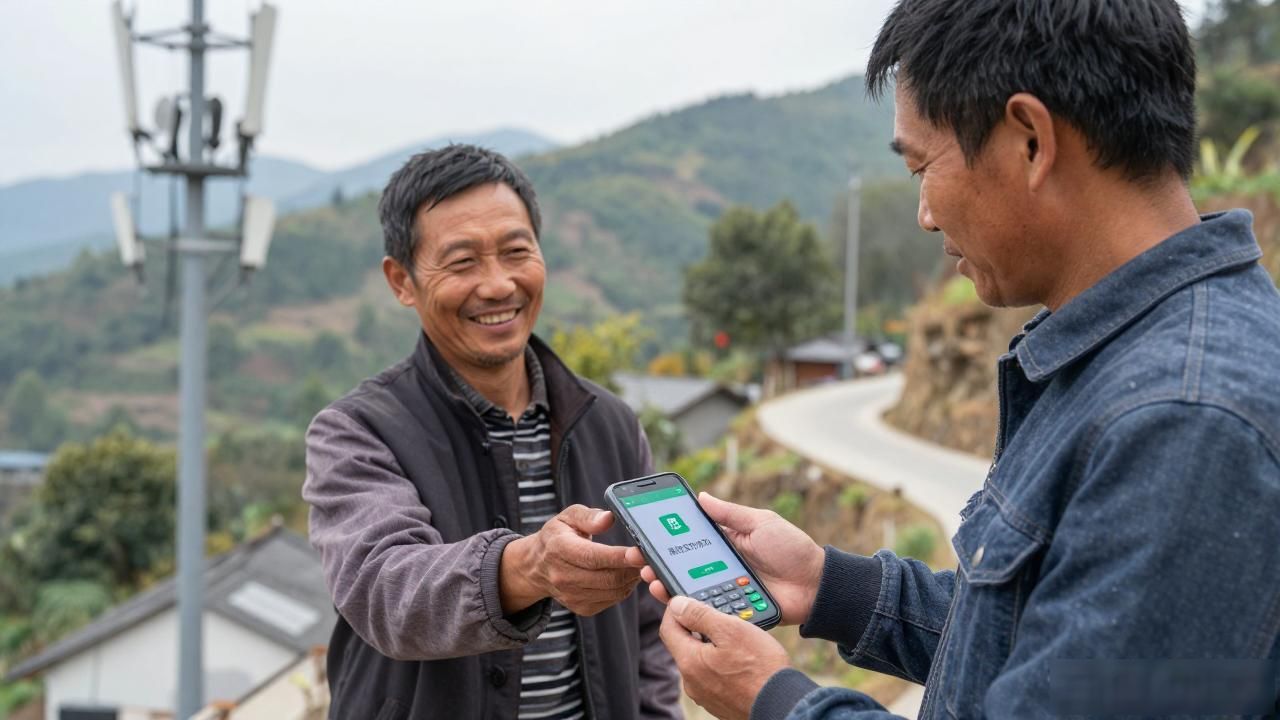
离线支付功能在网络信号差的农村山区也能正常使用,保障了交易不中断。这种自带的便捷性让商户更愿意主动推广,进而形成了良好的用户习惯闭环。
农商行的风控逻辑随之发生了适应性改变。依托数字货币具备的可追溯特性农商行推数字货币,对散户有啥影响?,银行可以更精准地描绘客户画像,更清晰地识别出符合信贷要求的潜在优质群体。
相关数据的持续沉淀,让小额授信的开展过程更趋科学合理,也真正推动金融服务从传统的“人找服务”模式,转向了更贴合客户需求的“服务找人”模式。
这不仅是支付工具的迭代,更是农村金融基础设施的数字化重塑。当每一笔交易都变得透明且高效,乡村经济的毛细血管将流通得更顺畅,普通村民也能实实在在享受到技术带来的红利。